
La Argentina se encamina a paso firme hacia una encrucijada histórica. El período presidencial 2027-2031 no será una gestión más; será el escenario donde se defina, quizás por las próximas décadas, la fisonomía social y productiva de nuestra patria. Desde la representación de los trabajadores organizados miramos el horizonte con profunda preocupación.
El dilema de fondo es claro: o consolidamos una economía que estabiliza variables en los papeles mientras deserta de su pueblo, o construimos una sintonía fina que aproveche la riqueza del subsuelo para encender los motores del desarrollo industrial y la inclusión social.
El «espejo regional» y el costo social oculto de la estabilidad
Quienes defienden la continuidad del actual programa de ajuste desregulado señalan con entusiasmo los modelos de Chile, Perú y Paraguay. Argumentan que exhiben inflación bajo control, equilibrio fiscal rígido, apertura financiera y un flujo constante de Inversión Extranjera Directa (IED). Sin embargo, omiten deliberadamente la «letra chica» de esos contratos sociales: son matrices de corte marcadamente primarizado y extractivo, concentradoras de la riqueza, con marcada segmentación en el acceso a servicios esenciales e históricamente atravesadas por profundas brechas de desigualdad.
Adoptar acríticamente ese rumbo implica resignar la histórica bandera argentina de la movilidad social ascendente. Pretender equiparar nuestra estructura productiva a economías de enclave supone convertirnos en una sociedad fragmentada, donde sectores hipertecnologizados y exportadores conviven con cordones urbanos sumergidos en la informalidad y la exclusión.
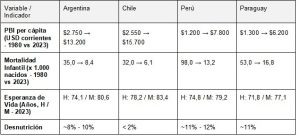
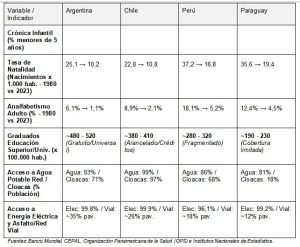
Evolución comparada de variables socioestructurales (1980 vs. actualidad)
Para evaluar qué modelo de país queremos construir, es fundamental repasar las trayectorias socioeconómicas de los últimos 40 años entre Argentina, Chile, Perú y Paraguay:
Grado de desigualdad real y la controversia sobre la «pulsión igualitaria» argentina
Para comprender la verdadera dimensión social de este cuadro no alcanza con mirar las variables promedio; es imprescindible analizar cómo se distribuye el ingreso y las oportunidades en la vida cotidiana de cada país:
● Chile (El espejismo privatizado): Presenta históricamente un Coeficiente de Gini superior a 0,44. Muestra un estándar de infraestructura moderno en sectores urbanos, pero su sociedad sufre una segmentación extrema. El acceso a la salud, las pensiones (sistema de AFP) y la educación superior se rige por la capacidad de pago individual. El endeudamiento de las familias trabajadoras para financiar la universidad de sus hijos o resolver una emergencia médica expone un modelo donde los derechos básicos funcionan como mercancías de mercado.
● Perú (El abismo de la informalidad): Aunque exhibió dos décadas de crecimiento del PBI e inflación mínima, mantiene una informalidad laboral estructural cercana al 70%-75%. Coexisten un centro financiero de vanguardia en Lima con vastas regiones del interior andino y amazónico sumergidas en la carencia de agua potable, cloacas y salud pública elemental. La riqueza generada por la minería no ha logrado articular un tejido social o industrial integrado.
● Paraguay (La concentración de la tierra y la renta): Es uno de los países más desiguales de la región en tenencia de la tierra (donde cerca del 85% de la superficie agrícola pertenece al 2% de los propietarios). Con un sistema tributario marcadamente regresivo (baja presión fiscal y predominio de impuestos indirectos), la baja inflación se combina con una infraestructura sanitaria deficitaria (solo el 18% de cobertura de cloacas) y una escasa inversión estatal en protección social.
● Argentina (¿Pulsión igualitaria o asimilación regional?): Desde 1980 a la fecha, la Argentina ha sufrido un deterioro social indiscutible: el aumento sistemático de la pobreza monetaria y la fragmentación laboral demuestran que el país no estuvo blindado contra las dinámicas de exclusión sudamericanas. Sin embargo, la Argentina conserva una pulsión igualitaria identitaria que la distingue en el continente. Esta pulsión no es una abstracción ideológica; se encarna en instituciones concretas construidas a lo largo de un siglo: la educación pública universitaria gratuita e irrestricta, la gratuidad en la salud de alta complejidad, la alta tasa de cobertura previsional y una tradición sindical con poder de negociación colectiva. Mientras en otros países la desigualdad es aceptada como una norma natural del orden de mercado, en la Argentina la desigualdad genera un conflicto abierto y una demanda social permanente de movilidad ascendente. No somos una sociedad sudamericana más; somos una sociedad fuertemente integrada en sus aspiraciones que se resiste a ser moldeada bajo la lógica de un enclave colonial.
La pared de vencimientos de deuda año a año vs. el ingreso estructural del agro
Un triunfo de la oposición o una nueva etapa política en 2027 abrirá las puertas a un panorama de una complejidad macroeconómica inédita. El próximo gobierno se encontrará con una verdadera pared financiera: una montaña de vencimientos de deuda en moneda extranjera que alcanza su etapa más crítica en la historia reciente, concentrada entre capital e intereses con bonistas privados (Bonares y Globales) y compromisos de capital con el FMI.
Al analizar la curva de vencimientos proyectada para el quinquenio 2027-2031 frente a la capacidad de generación de divisas del complejo agroindustrial tradicional, la tensión es evidente:
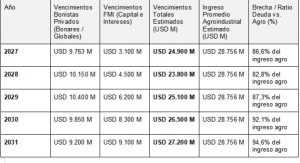
Esta comparación gráfica revela una realidad ineludible: el complejo agroindustrial por sí solo (que sostiene un piso promedio histórico de USD 28.756 millones anuales) ya no alcanza para cubrir simultáneamente el pago de la deuda financiera y las necesidades de importación de insumos para la industria nacional. La totalidad de los dólares generados por el campo quedaría comprometida en el mostrador del crédito externo si no se activan otras fuentes de divisas y un esquema de renegociación sustentable.
El mapa real del RIGI: entre el hormigón, la factibilidad y las promesas en papel
La gran paradoja argentina es que este ahogo financiero coexistirá con un salto exportador extraordinario proveniente de la energía y la minería. Sin embargo, para evaluar con seriedad el impacto fiscal y comercial del Régimen de Incentivo a las Grandes Inversiones (RIGI) durante el período 2027-2031, es imperativo desagregar las inversiones según su verdadero nivel de madurez y estatus legal:
1. Proyectos con Adhesión Aprobada por el RIGI (En Ejecución de Obra / Capital en Suelo Argentino)
Son proyectos formalizados mediante resolución e inscriptos como Vehículo de Proyecto Único (VPU), con obras o desembolsos inmediatos:
● Oleoducto Vaca Muerta Oil Sur (VMOS): Proyecto estratégico aprobado oficialmente por el RIGI por USD 2.900 millones (liderado por YPF en consorcio con Vista, PAE, Shell, Chevron y Pluspetrol). Permitirá exportar hasta 390.000 barriles diarios de petróleo no convencional a partir de 2026/2027.
● Rincón de Aranda (Pampa Energía): Plan de desarrollo masivo de shale oil aprobado por USD 4.521 millones, divididos en etapas de inversión computable.
● Bajo del Choique – La Invernada (Pluspetrol / GyP): Desarrollo no convencional en Vaca Muerta por un monto acumulado proyectado superior a los USD 12.500 millones.
● Litio y Cobre de Alta Prioridad (NOA): Proyectos como Rincón (Rio Tinto, Salta – USD 2.744 M) y MARA (Agua Rica / Alumbrera, Catamarca – USD 4.000 M), junto con las ampliaciones de Tres Quebradas (Zijin) y Fénix (Arcadium).
2. Proyectos en Etapa de Factibilidad Aprobada o Tramitación RIGI Avanzada
Iniciativas con ingeniería básica y estudios ambientales concluidos, en proceso de obtención de beneficios para iniciar la construcción de planta:
● Proyecto Vicuña (Lundin Mining / BHP – San Juan): Megaproyecto unificado de cobre, oro y plata (integra Josemaría y Filo del Sol) con un Plan Especial de Inversiones (PEELP) presentado por USD 9.700 millones.
● Los Azules (McEwen Copper – San Juan): Megaproyecto de cobre en etapa de Estudio de Factibilidad Definitivo (DFS) presentado al RIGI por más de USD 2.600 millones.
● Veladero / Carbonatos Profundos (San Juan): Proyectos de extensión de vida útil de mina y procesamiento con factibilidad consolidada.
3. Proyectos en Etapa de Pre-Factibilidad, Cartas de Intención y Memorandums (MoU)
Iniciativas de escala global cuya concreción efectiva aún depende de la Decisión Final de Inversión (FID) y de la firma de contratos de compra (offtake):
● Argentina LNG / Planta de Licuación de GNL (YPF y socios internacionales): Estimado en hasta USD 51.000 millones a largo plazo. Cuenta con cartas de intención (LOI) entre YPF, Shell, Petronas y Golar LNG (para un buque de licuación inicial), pero las obras de la planta de tierra principal permanecen en fase conceptual y diseño de ingeniería de detalle (FEED).
La «muñeca fina»: del fantasma de Avellaneda al espejo australiano (adaptación, asimetrías y arquitectura institucional)
Ante la coexistencia de una pared de deuda y una renta extractiva extraordinaria, la política requerirá una destreza técnica e institucional inédita. El dilema no es cerrar las puertas a la inversión privada, sino superar el extractivismo ciego para migrar hacia un esquema de gobernanza inteligente, tomando como referencia el modelo de Australia.
Sin embargo, importar linealmente la fórmula australiana sin un diagnóstico profundo de nuestras asimetrías estructurales constituiría un error conceptual grave. Argentina y Australia no parten del mismo casillero geográfico, demográfico ni institucional.
1. Asimetrías estructurales: Argentina vs. Australia
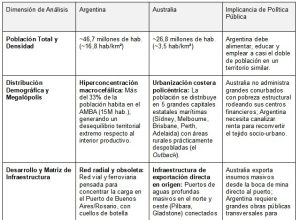
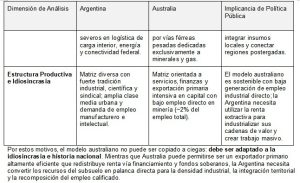
2. Las herramientas legales, económicas y políticas aplicadas por Australia (1980 – presente)
Para entender qué aspectos del modelo australiano sí son extrapolables a nuestra matriz, es necesario repasar las políticas clave implementadas por Canberra desde los años 80:
● Petroleum Resource Rent Tax (PRRT – 1987): Creación de un impuesto a las ganancias extraordinarias (renta económica) aplicado a proyectos de petróleo y gas offshore y onshore. A diferencia de las regalías tradicionales a la facturación bruta, el PRRT grava las superganancias cuando el proyecto supera una tasa de retorno determinada, permitiendo al Estado capturar la sobre-renta en ciclos de altos precios internacionales sin ahogar la inversión inicial.
● Corporate Income Tax e ingresos fiscales mineros: Australia aplica una tasa corporativa general del 30% sobre las mineras. Solo en el período 2022-2024, el sector extractivo aportó más de AUD 54.000 millones anuales en impuesto a las ganancias (representando cerca del 39% de todo el impuesto corporativo federal), permitiendo sostener superávits fiscales y financiar servicios públicos de estándar mundial.
● Creación del Fondo Soberano (Future Fund – 2006): Ley aprobada para constituir un fondo soberano de inversión intergeneracional gestionado de manera independiente. El Future Fund administra activos por más de AUD 220.000 millones, invirtiendo la renta extraordinaria de los recursos no renovables en activos globales estratégicos para asegurar la sostenibilidad financiera futura y amortiguar los ciclos macroeconómicos.
● Infraestructura de Desarrollo Regional (NAIF – Northern Australia Infrastructure Facility): Un esquema de financiamiento público y otorgamiento de créditos concesionales para infraestructura en regiones mineras y energéticas postergadas (Norte de Australia), garantizando que las zonas de extracción reciban inversiones en agua, energía, carreteras y conectividad social.
● Estabilidad institucional y royalties estatales flexibles: Un esquema de reparto donde los estados (como Australia Occidental y Queensland) cobran regalías variables ajustadas al precio del mineral (ej. carbón y hierro), asegurando recursos inmediatos para hospitales y escuelas locales, mientras el gobierno federal administra la macroeconomía y los impuestos a la renta.
La discusión ética que reaparecerá en 2027 es la misma que planteó Nicolás Avellaneda en el siglo XIX: ¿Honraremos los compromisos externos a costa del hambre y la sed del pueblo argentino?
Desde el movimiento obrero organizado, nuestra postura es firme: los compromisos deben negociarse y pagarse, pero a partir de un esquema de crecimiento inclusivo. La lección de Australia es que los recursos naturales pertenecen a la Nación; no obstante, la adaptación argentina exige que esa renta no se agote en el repago ciego financiero ni en fondos pasivos, sino que se transforme en infraestructura, industrialización en origen y recomposición del nivel de vida de nuestro pueblo.
Soberanía, valor agregado y conocimiento nacional: la salida industrial argentina en el mundo globalizado
El crecimiento solo será verdaderamente sustentable si desarrollamos proveedores locales, tecnología propia e industria sustentando toda la cadena productiva. No podemos aceptar el rol de meros espectadores que observan barcos exportando materia prima en bruto para luego importar productos manufacturados de alto valor.
Frente a las visiones derrotistas que postulan que la Argentina solo puede aspirar a ser una granja o una cantera, el mapa productivo real demuestra que nuestro país posee nichos de liderazgo internacional y vectores tecnológicos capaces de competir en los mercados más exigentes del mundo globalizado. Sin embargo, para que ese potencial se exprese a escala masiva, se requiere una política de Estado activa que combine crédito productivo, incentivos al valor agregado local, integración público-privada y una defensa irrestricta de nuestro capital humano.
1. Mercados donde la Argentina ya es líder mundial
● Biotecnología y maquinaria agroindustrial de alta precisión: La Argentina es potencia global en siembra directa, biosemillas e ingeniería para el agro. Ejemplos de vanguardia como empresas de maquinaria Crucianelli, Pla o Apache exportan tecnología de punta a los cinco continentes, demostrando que el agro nacional es, en esencia, una industria del conocimiento aplicada.
● Economía del conocimiento y software de clase mundial: El talento nacional posiciona al país como la cuna de los principales «unicornios» tecnológicos de América Latina. Firmas como Mercado Libre, Auth0 y Despegar, nacidas del ecosistema emprendedor e industrial argentino, compiten y brindan servicios en Estados Unidos, Europa y Asia, convirtiendo al software en uno de los principales complejos exportadores del país.
● Vacunas veterinarias e industria farmacéutica compleja: Con grupos de bandera como Grupo Insud (Biogénesis Bagó) o Laboratorios Richmond, la Argentina exporta biológicos veterinarios y principios activos farmacéuticos a toda Asia, África y América Latina, liderando el combate contra enfermedades ganaderas a nivel global.
2. Sectores estratégicos para competir con incentivos y políticas de Estado
● Soberanía e industria nuclear (INVAP y Proyecto CAREM): La Argentina pertenece al exclusivo club de diez países en el mundo capaces de diseñar y construir reactores nucleares. A través de la empresa estatal INVAP, el país ha ganado licitaciones internacionales históricas, exportando reactores de investigación y producción de radioisótopos a Australia (reactor OPAL), Argelia, Egipto y Holanda. En paralelo, el desarrollo del Proyecto CAREM (Central Argentina de Elementos Modulares) de la CNEA posiciona a la Argentina como pionera mundial en la carrera por los reactores modulares pequeños (SMR), una tecnología crítica para la transición energética global. Con una política de Estado que asegure financiamiento continuo, la exportación de reactores CAREM y combustible nuclear argentino representa un mercado global de decenas de miles de millones de dólares.
● Ingeniería aeroespacial y satelital: El país ha alcanzado la capacidad soberana de diseñar, ensamblar y poner en órbita satélites de telecomunicaciones (saga ARSAT-1 y ARSAT-2) y satélites de observación de la Tierra con radar de apertura sintética (saga SAOCOM 1A y 1B). Esta soberanía tecnológica abre mercados prioritarios en servicios de monitoreo ambiental, gestión de catástrofes y conectividad para América Latina.
● Proveedor de equipamiento e ingeniería pesada para la transición energética: La demanda de insumos para Vaca Muerta, el GNL y la minería del litio y cobre no debe cubrirse con importaciones llave en mano. La industria metalmecánica y de componentes navales e industriales (con ejemplos como Tenaris/Techint, IMPSA en turbinas y equipamiento hidroeléctrico/nuclear, y entramados PYME en Córdoba, Santa Fe y el Conurbano) tiene la capacidad de transformarse en proveedora global de válvulas, tubos sin costura, bombas de alta presión y módulos de procesamiento de gas y litio.
3. El pilar insustituible: el talento argentino y la Educación Pública
Nada de esto es fruto del azar o de la mera dotación de recursos naturales. La verdadera ventaja competitiva de la Argentina frente al resto de las naciones emergentes es el talento, la creatividad y la solvencia técnica de su fuerza de trabajo. Un diferencial humano reconocido mundialmente en laboratorios, universidades, centros de I+D y multinacionales de todo el globo.
Ese capital humano insustituible es el resultado directo de más de un siglo de educación pública, gratuita y de calidad, cimentada sobre el modelo universitario universal iniciado con la Reforma de 1918 y la gratuidad decretada en 1949, e impulsada por instituciones científicas prestigiosas como la UBA, la UTN, la CNEA, el CONICET, el INTA y el INTI.
No escribo estas líneas desde la comodidad del ejercicio literario ni desde la abstracción de un tratado de sociología. Tengo 45 años. Llevo cuatro décadas caminando, sufriendo y amando profundamente a esta tierra tan hermosa y tan compleja que es la Argentina. Nadie tiene que contarme qué es la pobreza: la conozco de cerca, la vi a los ojos, sé lo que duele la incertidumbre y sé lo que cuesta levantarse cada mañana cuando las cuentas no cierran y en casa hay bocas que alimentar.
Con mis aciertos y mis desaciertos, he transitado la vida trabajando como buen hijo de obreros. Me capacité, estudié, peleé por cada centímetro en mi camino. Logré progresar con metas humildes, pero de las que me siento profundamente orgulloso porque son fruto del esfuerzo y del trabajo. La vida me dio el regalo más grande: mis hijos.
Hoy, me invade un dolor amargo y una profunda preocupación. Veo con temor cómo se pretende naturalizar un modelo que carcome las bases de nuestra sociedad; me aterra pensar que mis hijos no puedan tener las mismas —o mejores— oportunidades de progreso que yo. Me rehúso a aceptar que su destino sea la resignación o Ezeiza.
Por eso, no como un analista distante, sino como un trabajador y un representante orgulloso de mi clase, no puedo callar. Desde el corazón quiero gritarle a nuestra sociedad que despierte. Miremos con claridad la trampa que nos tiende un modelo de país sin industria, sin escuela pública y sin justicia social. Estamos a tiempo de cambiar el rumbo. Se lo debemos a nuestra historia, pero, sobre todo, se lo debemos al futuro de nuestros hijos.